
МРИ ФНС России № 33 по Свердловской области напоминает, что сведения о налогооблагаемом имуществе и его владельце в налоговые органы представляют: органы МВД России, органы Росреестра, МЧС России, Росавиации, Росморречфлота, органы гостехнадзора, осуществляющие регистрацию транспортных средств, органы (учреждения), уполномоченные совершать нотариальные действия, и нотариусы, а также другие ведомства и организации.
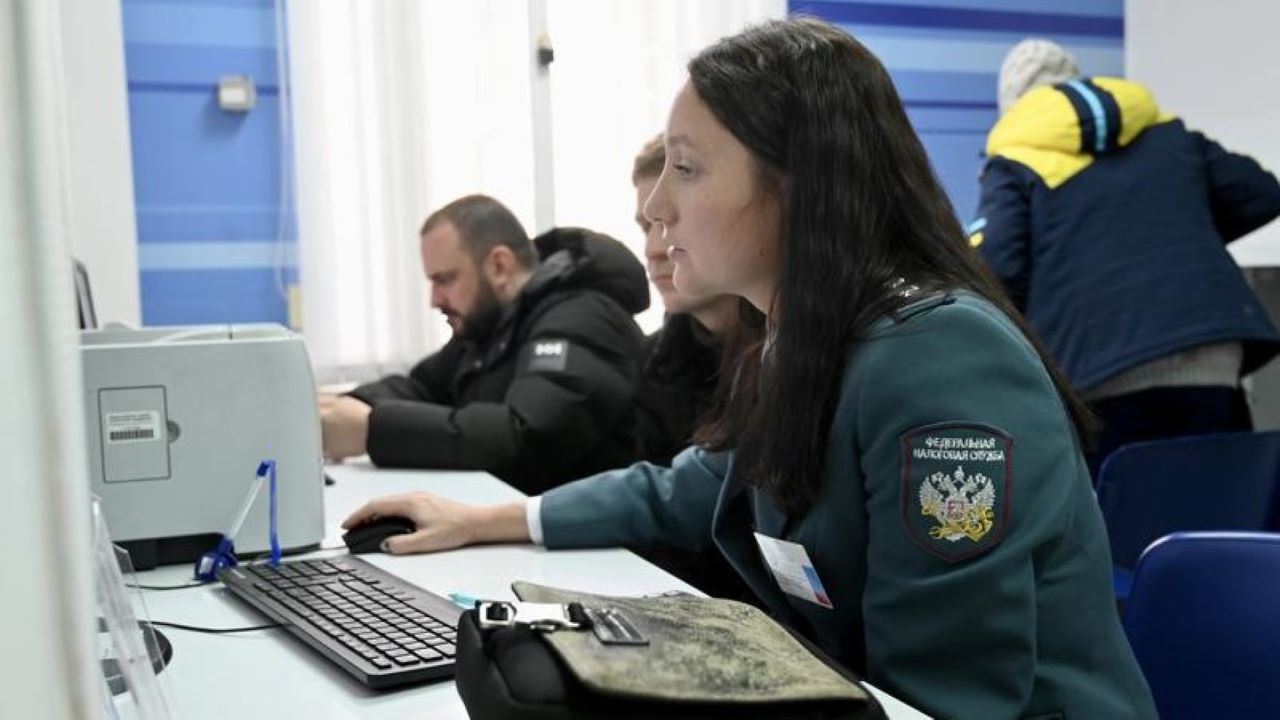
Если, по мнению налогоплательщика, в налоговом уведомлении имеется некорректная информация об объекте имущества или его владельце (в т. ч. о периоде владения объектом, налоговой базе, адресе), то для её проверки и актуализации необходимо обратиться в налоговые органы любым удобным способом:
— для пользователей личного кабинета налогоплательщика — через этот сервис на сайте ФНС России;
— для иных лиц: посредством личного обращения в любой налоговый орган либо путём направления почтового сообщения или с использованием интернет-сервиса ФНС России «Обратиться в ФНС России».
Налоговому органу требуется проведение проверки на предмет подтверждения наличия/отсутствия установленных законодательством оснований для перерасчета налогов и изменения налогового уведомления. При наличии оснований для перерасчета налога налоговый орган не позднее 30 дней (в исключительных случаях указанный срок может быть продлен не более чем на 30 дней):
1. Пересмотрит ранее начисленную сумму налога,
2. Сформирует новое налоговое уведомление с указанием нового срока уплаты налога,
3. Направит ответ на обращение налогоплательщика.
Дополнительную информацию можно получить по телефону Единого контакт-центра ФНС России: 8-800-222-22-22.
Напоминаем, что налоги, указанные в налоговом уведомлении, должны быть оплачены не позднее 1 декабря 2026 года.
